قیمتگذاری خدمات
بخشی از خوشهٔ مشاوره کسب و کار — روش کار، مسیر همکاری و شکل جلسهها.
قیمتگذاری خدمات، بیشترین اثر را روی سود دارد و در بیشتر کسبوکارهای خدماتی، کمترین دقت صرف آن میشود. دلیلش روشن است: قیمتها معمولاً یک بار تعیین و بعد سالها تکرار میشوند. این مقاله پنج خطای رایج و روش درست را مرور میکند.
پنج خطای رایج قیمتگذاری
۱. قیمتگذاری بر پایهٔ بازار. قیمتها با «رقبا چند میگیرند» تعیین میشود. مشکل اینجاست که ساختار هزینهٔ شما با رقیب یکی نیست؛ ممکن است رقیب با همان قیمت سود کند و شما ضرر.
۲. قیمت یکسان برای همهٔ مشتریها. بدون توجه به حجم کار، سطح انتظار و زمان مصرفشده. نتیجهاش این است که مشتریان سنگین، سود مشتریان سبک را میخورند.
۳. حذف هزینهٔ زمان. خدمات در قیمتگذاری مثل کالا دیده میشوند، در حالی که مهمترین هزینهٔ آنها زمان تیم است. بدون حساب کردن زمان، حاشیهٔ واقعی معلوم نمیشود.
۴. تخفیف بهجای تفاوت. وقتی مشتری تفاوت شما را نمیبیند، تخفیف شرط خرید میشود و در خرید بعدی هم تکرار میشود.
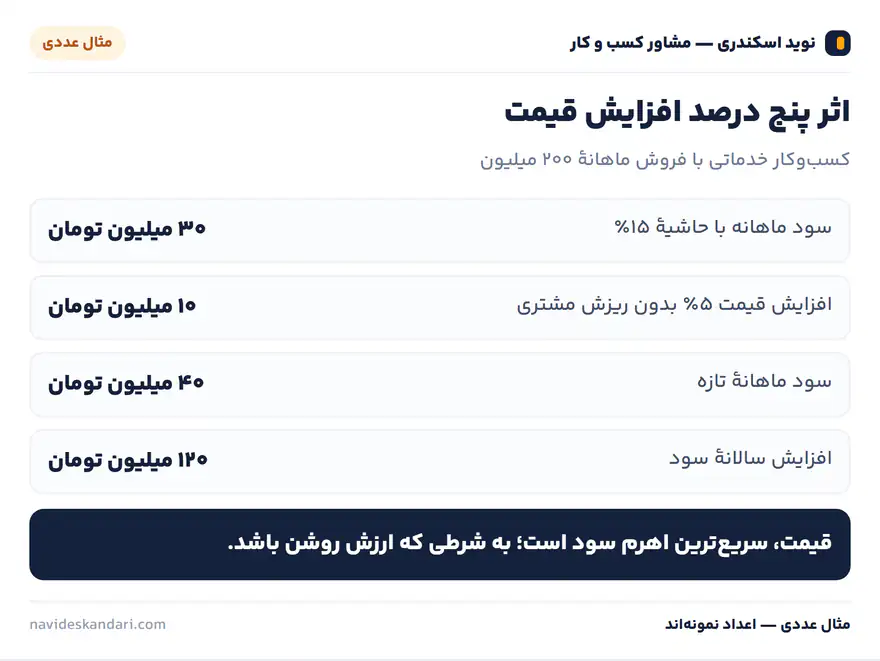
۵. افزایش قیمت بدون آمادهسازی. قیمت تازه اعلام میشود و پیام جدیدی برای توضیح ارزش ساخته نمیشود؛ نتیجه، ریزش مشتری بدون جایگزینی.
روش درست: سه گام
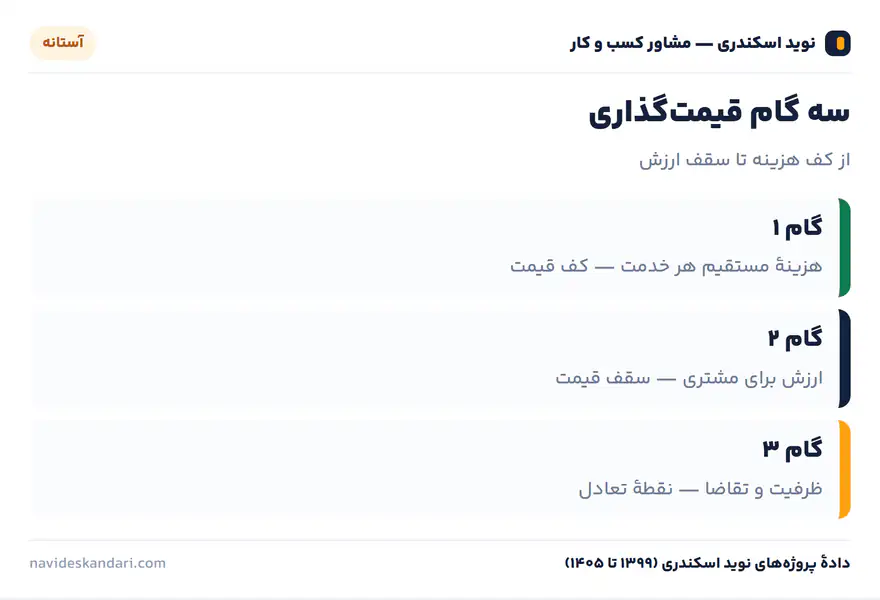
- گام اول — هزینه: هزینهٔ مستقیم هر خدمت (مواد، زمان، کارمزد) را حساب کنید. این کف قیمت است.
- گام دوم — ارزش: ارزش خدمت برای مشتری چیست؟ صرفهجویی در زمان، افزایش درآمد یا کاهش ریسک. این سقف قیمت را میسازد.
- گام سوم — ظرفیت: در ماه چند واحد از این خدمت قابل تحویل است؟ اگر تقاضا از ظرفیت بیشتر است، قیمت باید بالاتر برود؛ اگر ظرفیت خالی است، باید روی ارزش و پیام کار شود، نه تخفیف.
جزئیات این سه گام در صفحهٔ سودآوری آمده است.
نشانههایی که قیمتگذاری اشتباه است
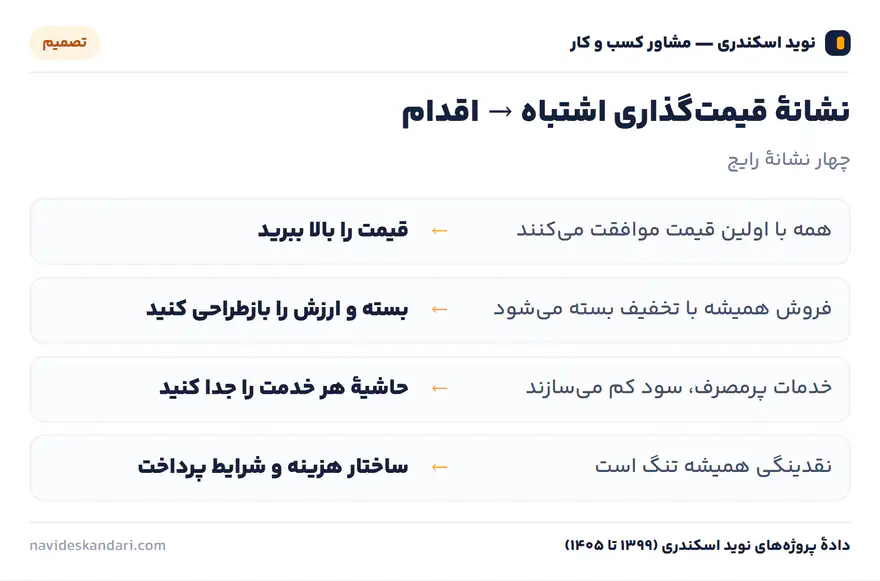
- بیشتر مشتریان با اولین قیمت موافقت میکنند (یعنی قیمت برای ارزش، پایین است).
- اعتراض همیشگی «گران است» و فروش نهایی با تخفیف.
- سود میآید ولی نقدینگی همیشه تنگ است.
- خدمات پرفروش، وقت کل تیم را میگیرند و سود کل را نمیسازند.
ترتیب اصلاح قیمت
- اول عدد: حاشیهٔ سود هر خدمت را به تفکیک حساب کنید.
- دوم حذف: خدمات کمحاشیهٔ پرمصرف را کوچک کنید یا کنار بگذارید.
- سوم بستهسازی: خدمات را در بستههای منطقی جمع کنید تا مقایسهٔ قیمت راحتتر شود.
- چهارم اعلام: با پیام ارزش، نه با توضیح هزینهها.
اگر نمیدانید کدام خدمت واقعاً سود میسازد، نقطهٔ شروع همین است؛ سه عدد کلیدی را حساب کنید و بعد قیمت را اصلاح کنید. تصویر کلی وضعیت هم از چکاپ اولیه بیرون میآید.
مسیر شروع
- برای نمرهٔ شش ستون و دیدن ضعف قیمت و سود: چکاپ اولیه.
- برای بررسی کامل حاشیهها و اصلاح ساختار قیمت: چکاپ کامل کسبوکار.
- برای گفتوگو دربارهٔ شرایط همکاری: درخواست مشاوره.
روش کلی و مسیر همکاری در صفحهٔ مشاوره کسب و کار توضیح داده شده است.
مثال عددی: از هزینهٔ زمان تا قیمت پیشنهادی
یک خدمت مشاورهای یکماهه را در نظر بگیرید. زمان تیم ۳۰ ساعت است و هزینهٔ هر ساعت تیم ۴۰۰ هزار تومان؛ پس هزینهٔ مستقیم زمان ۱۲ میلیون تومان میشود. هزینهٔ ابزار و رفتوآمد ۲ میلیون تومان است. جمع هزینهٔ مستقیم: ۱۴ میلیون تومان. این عدد کف قیمت است.
اگر حاشیهٔ سود هدف ۴۰ درصد باشد، قیمت از این رابطه بیرون میآید: ۱۴ تقسیم بر ۰٫۶، یعنی حدود ۲۳٫۳ میلیون تومان. در این قیمت، سود هر فروش حدود ۹٫۳ میلیون تومان است.
حالا فرض کنید قیمت رایج بازار برای همین خدمت ۱۶ میلیون تومان باشد. با هزینهٔ مستقیم ۱۴ میلیون، سود هر فروش ۲ میلیون تومان میشود؛ یعنی حاشیهٔ سود ۱۲٫۵ درصد، بسیار کمتر از هدف ۴۰ درصد. در این وضعیت دو راه دارید: ساختار هزینه را کوچک کنید یا خدمت را با بستهبندی و خروجی متفاوت عرضه کنید. پذیرفتن قیمت بازار بدون این اصلاح، ضرر را هر ماه تکرار میکند. (اعداد نمونهاند)
چه دادههایی برای قیمتگذاری لازم است
پیش از تغییر هر قیمتی، این هشت مورد را جمع کنید. جمعآوری بیشترشان از فاکتورها و تقویم تیم در یک روز کاری ممکن است:
- فهرست خدمات با توضیح یکخطی هر خدمت.
- زمان واقعی هر خدمت. سه اجرای آخر را ثبت کنید؛ زمان واقعی معمولاً بیشتر از تصور است.
- هزینهٔ هر ساعت تیم. حقوق و مزایا تقسیم بر ساعت کاری واقعی ماه.
- سهم هزینههای ثابت از هر خدمت (اجاره، نرمافزار، بازاریابی).
- تعداد فروش سه ماه گذشته به تفکیک خدمت.
- نرخ تخفیف واقعی. نسبت فروشهایی که با تخفیف بسته شدهاند.
- دلیل خرید و دلیل عدم خرید از چند مشتری تازه.
- ظرفیت ماهانهٔ هر خدمت. حداکثر چند واحد در ماه قابل تحویل است.
بدون این هشت عدد، هر قیمتی حدس است. برای دیدن سهم هر خدمت در سود کل، سه عدد کلیدی را حساب کنید و بعد فهرست قیمت را دست بگیرید.
نقشهٔ ۹۰ روزهٔ اصلاح قیمت
اصلاح قیمت یک روزه انجام نمیشود. سه فاز دارد و هر فاز یک عدد قابل اندازهگیری:
- روز ۱ تا ۳۰، تثبیت عددها. حاشیهٔ سود هر خدمت به تفکیک، نرخ تخفیف واقعی و ظرفیت ماهانه را حساب کنید. عدد پایانی این فاز: فهرست خدماتی که زیر حاشیهٔ هدف هستند.
- روز ۳۱ تا ۶۰، جذب. قیمت یا بستهٔ تازه را اول به مشتریان جدید عرضه کنید، همراه با پیام ارزش. عدد پایانی این فاز: میانگین مبلغ فاکتور مشتریان تازه.
- روز ۶۱ تا ۹۰، ظرفیت و تکرار. خدماتی که سود نمیسازند را کوچک کنید یا کنار بگذارید و ظرفیت خدمت پرسود را بالا ببرید. عدد پایانی این فاز: سهم فروش بدون تخفیف.
هر فاز را با همین سه عدد بسنجید. اگر یکی از آنها حرکت نکند، مسئله در پیام یا ظرفیت است، نه در قیمت. تصویر کلی ستون سودآوری هم از چکاپ اولیه بیرون میآید.
مقایسهٔ سه روش قیمتگذاری
سه روش رایج دارید و هر کدام برای شرایطی درست است:
- ساعتی. مناسب کار نامشخص یا پژوهشی که دامنهاش از قبل روشن نیست. ریسکش این است که درآمد سقف میخورد به ساعتهای شما و بهرهوری پاداش نمیگیرد.
- بستهٔ ثابت. مناسب خدمتی که بیش از سه بار با دامنهٔ یکسان اجرا شده است. برای مشتری قابل مقایسه و برای شما قابل برنامهریزی است؛ شرطش این است که دامنه و تعداد بازبینی در قرارداد روشن باشد.
- ارزشمحور. مناسب وقتی نتیجهٔ خدمت اثر بزرگ و قابل اندازهگیری در عدد مشتری دارد، مثل افزایش فروش یا کاهش هزینه. این روش به شاهد و نمونهٔ قبلی نیاز دارد.
انتخاب سریع: خدمت تکرارشدنی با دامنهٔ روشن، بستهٔ ثابت؛ خدمت نامشخص، ساعتی؛ خدمتی که اثر مالی بزرگ مشتری دارد، ارزشمحور. جزئیات فنی این سه روش در صفحهٔ سودآوری آمده است.
خروجی گزارش قیمتگذاری چه چیزهایی دارد
پس از محاسبه، یک گزارش کوتاه بسازید که همزمان برای تصمیم شما و توضیح به تیم کافی باشد. این پنج بخش را در آن بگذارید:
- جدول حاشیهٔ هر خدمت. هزینهٔ مستقیم، قیمت فعلی و حاشیهٔ واقعی به تفکیک خدمت.
- سهم هر خدمت در سود کل. خدمتی که بیشترین وقت تیم را میگیرد و کمترین سود را میسازد، اولین نامزد اصلاح است.
- نرخ تخفیف واقعی. چه سهمی از فروشها با تخفیف بسته شده و میانگین تخفیف چقدر بوده است.
- سه اقدام پیشنهادی. برای هر اقدام: مسئول، عدد هدف و بازهٔ زمانی.
- تاریخ بازبینی بعدی. بازبینی فصلی برای خدمات پرمصرف و سالانه برای بقیه.
این گزارش باید در یک صفحه جا شود. اگر از یک صفحه بیشتر شد، احتمالاً به گزارش فعالیت تبدیل شده است، نه گزارش تصمیم. جمعبندی و مسیر همکاری هم در صفحهٔ مشاوره کسب و کار آمده است.
درباره همین موضوع: گلوگاه کسبوکار، سه عدد کلیدی کسبوکار، مشاوره فروش. همچنین مشاوره کسب و کار مسیر کامل این کار را توضیح میدهد.
پرسشهای متداول
چند وقت یک بار قیمتها را بازبینی کنیم؟
حداقل سالی یک بار، و فصلی برای خدمات پرمصرف. بازبینی الزاماً به معنی افزایش نیست؛ گاهی به معنی حذف یا بستهبندی تازه است.
چطور قیمت را افزایش دهیم بدون از دست دادن مشتری؟
سه کار: پیام ارزش را روشن کنید، تغییر را با زمانبندی اعلام کنید، و برای مشتریان قدیمی یک بازهٔ گذار بگذارید.
تخفیف برای جذب مشتری تازه اشتباه است؟
تخفیف یکباره برای تست کانال اشکالی ندارد؛ ولی اگر تخفیف به عادت تبدیل شود، حاشیهٔ سود کوچکتر میشود و قیمت واقعی خدمت از بین میرود.
چطور هزینهٔ زمان تیم را حساب کنیم؟
جمع حقوق و مزایای ماهانهٔ هر نفر را بر ساعت کاری واقعی ماه تقسیم کنید، نه بر ساعت قراردادی. زمان انتظار و بازکاری را هم در ثبت زمان لحاظ کنید.
تخفیف تا چه اندازه قابل قبول است؟
تخفیف باید سقف عددی داشته باشد، مثل ۵ درصد، و به شرایط روشن گره بخورد: پرداخت نقدی، حجم کار یا معرفی مشتری تازه. تخفیف بدون شرط، عادت میسازد.
قیمت را چطور به مشتریان قدیمی اعلام کنیم؟
با پیام ارزش و زمانبندی روشن: دلیل تغییر، تاریخ شروع و یک بازهٔ گذار برای قراردادهای جاری. اعلام ناگهانی بدون توضیح، بیشترین ریزش را میسازد.
اگر رقیب قیمت پایینتری بدهد چه کنیم؟
اول ساختار هزینه و دامنهٔ کار او را بررسی کنید؛ معمولاً خدمت با دامنهٔ کوچکتر است. رقابت روی قیمت را با تفاوت در خروجی و سرعت پاسخ جواب بدهید.
آیا بستهبندی خدمات، قیمت را بالاتر میبرد؟
بله. وقتی خدمات در بستهٔ منطقی جمع میشوند، مشتری نتیجهٔ کامل را مقایسه میکند نه تکتک اجزا؛ در نتیجه مقایسهٔ صرف قیمت سختتر میشود.
نقطهٔ شروع سنجش سود کجاست؟
از حاشیهٔ سود سه خدمت پرفروش شروع کنید. همین سه عدد در بیشتر کسبوکارهای خدماتی نشان میدهد کدام خدمت سود را میخورد و کدام سود میسازد.